金融リテラシー・インフレと購買力
残高は増えた。でも購買力は? 名目リターンと実質リターン
数字の増加と、実際に買える量の増加を分けて考える方法。架空例、正確な式、商品に依存しない確認項目で整理します。
二つの数字は別の問いに答える
名目リターンは金額の変化です。10,000 SARが1年後に10,400 SARなら4%の名目増加です。実質リターンは、物価変化後に購買力が増えたかを問います。残高が増えても同じ品物を買いにくくなる場合があります。
これは商品の優劣判定ではありません。手数料、税、リスク、流動性、契約条件は別に確認します。
概算と正確な式
小さい率なら、名目リターンからインフレ率を引く概算が使えます。より正確には(1+名目リターン)÷(1+インフレ率)−1です。
架空例では名目4%、インフレ3%。単純差は約1%、正確な式は約0.97%です。市場の現在値や利用可能な商品の利回りではありません。
- 百分率を小数へ変換。
- 同じ期間を使う。
- 年率と月次変化を混ぜない。
- 手数料・税の前後を明記する。
買い物かごで考える
年初に1,000 SARだった架空の生活必需品かごが3%上がれば1,030 SARです。1,000 SARが名目4%で1,040 SARになっても、同じかごを買った後の差は10 SARです。
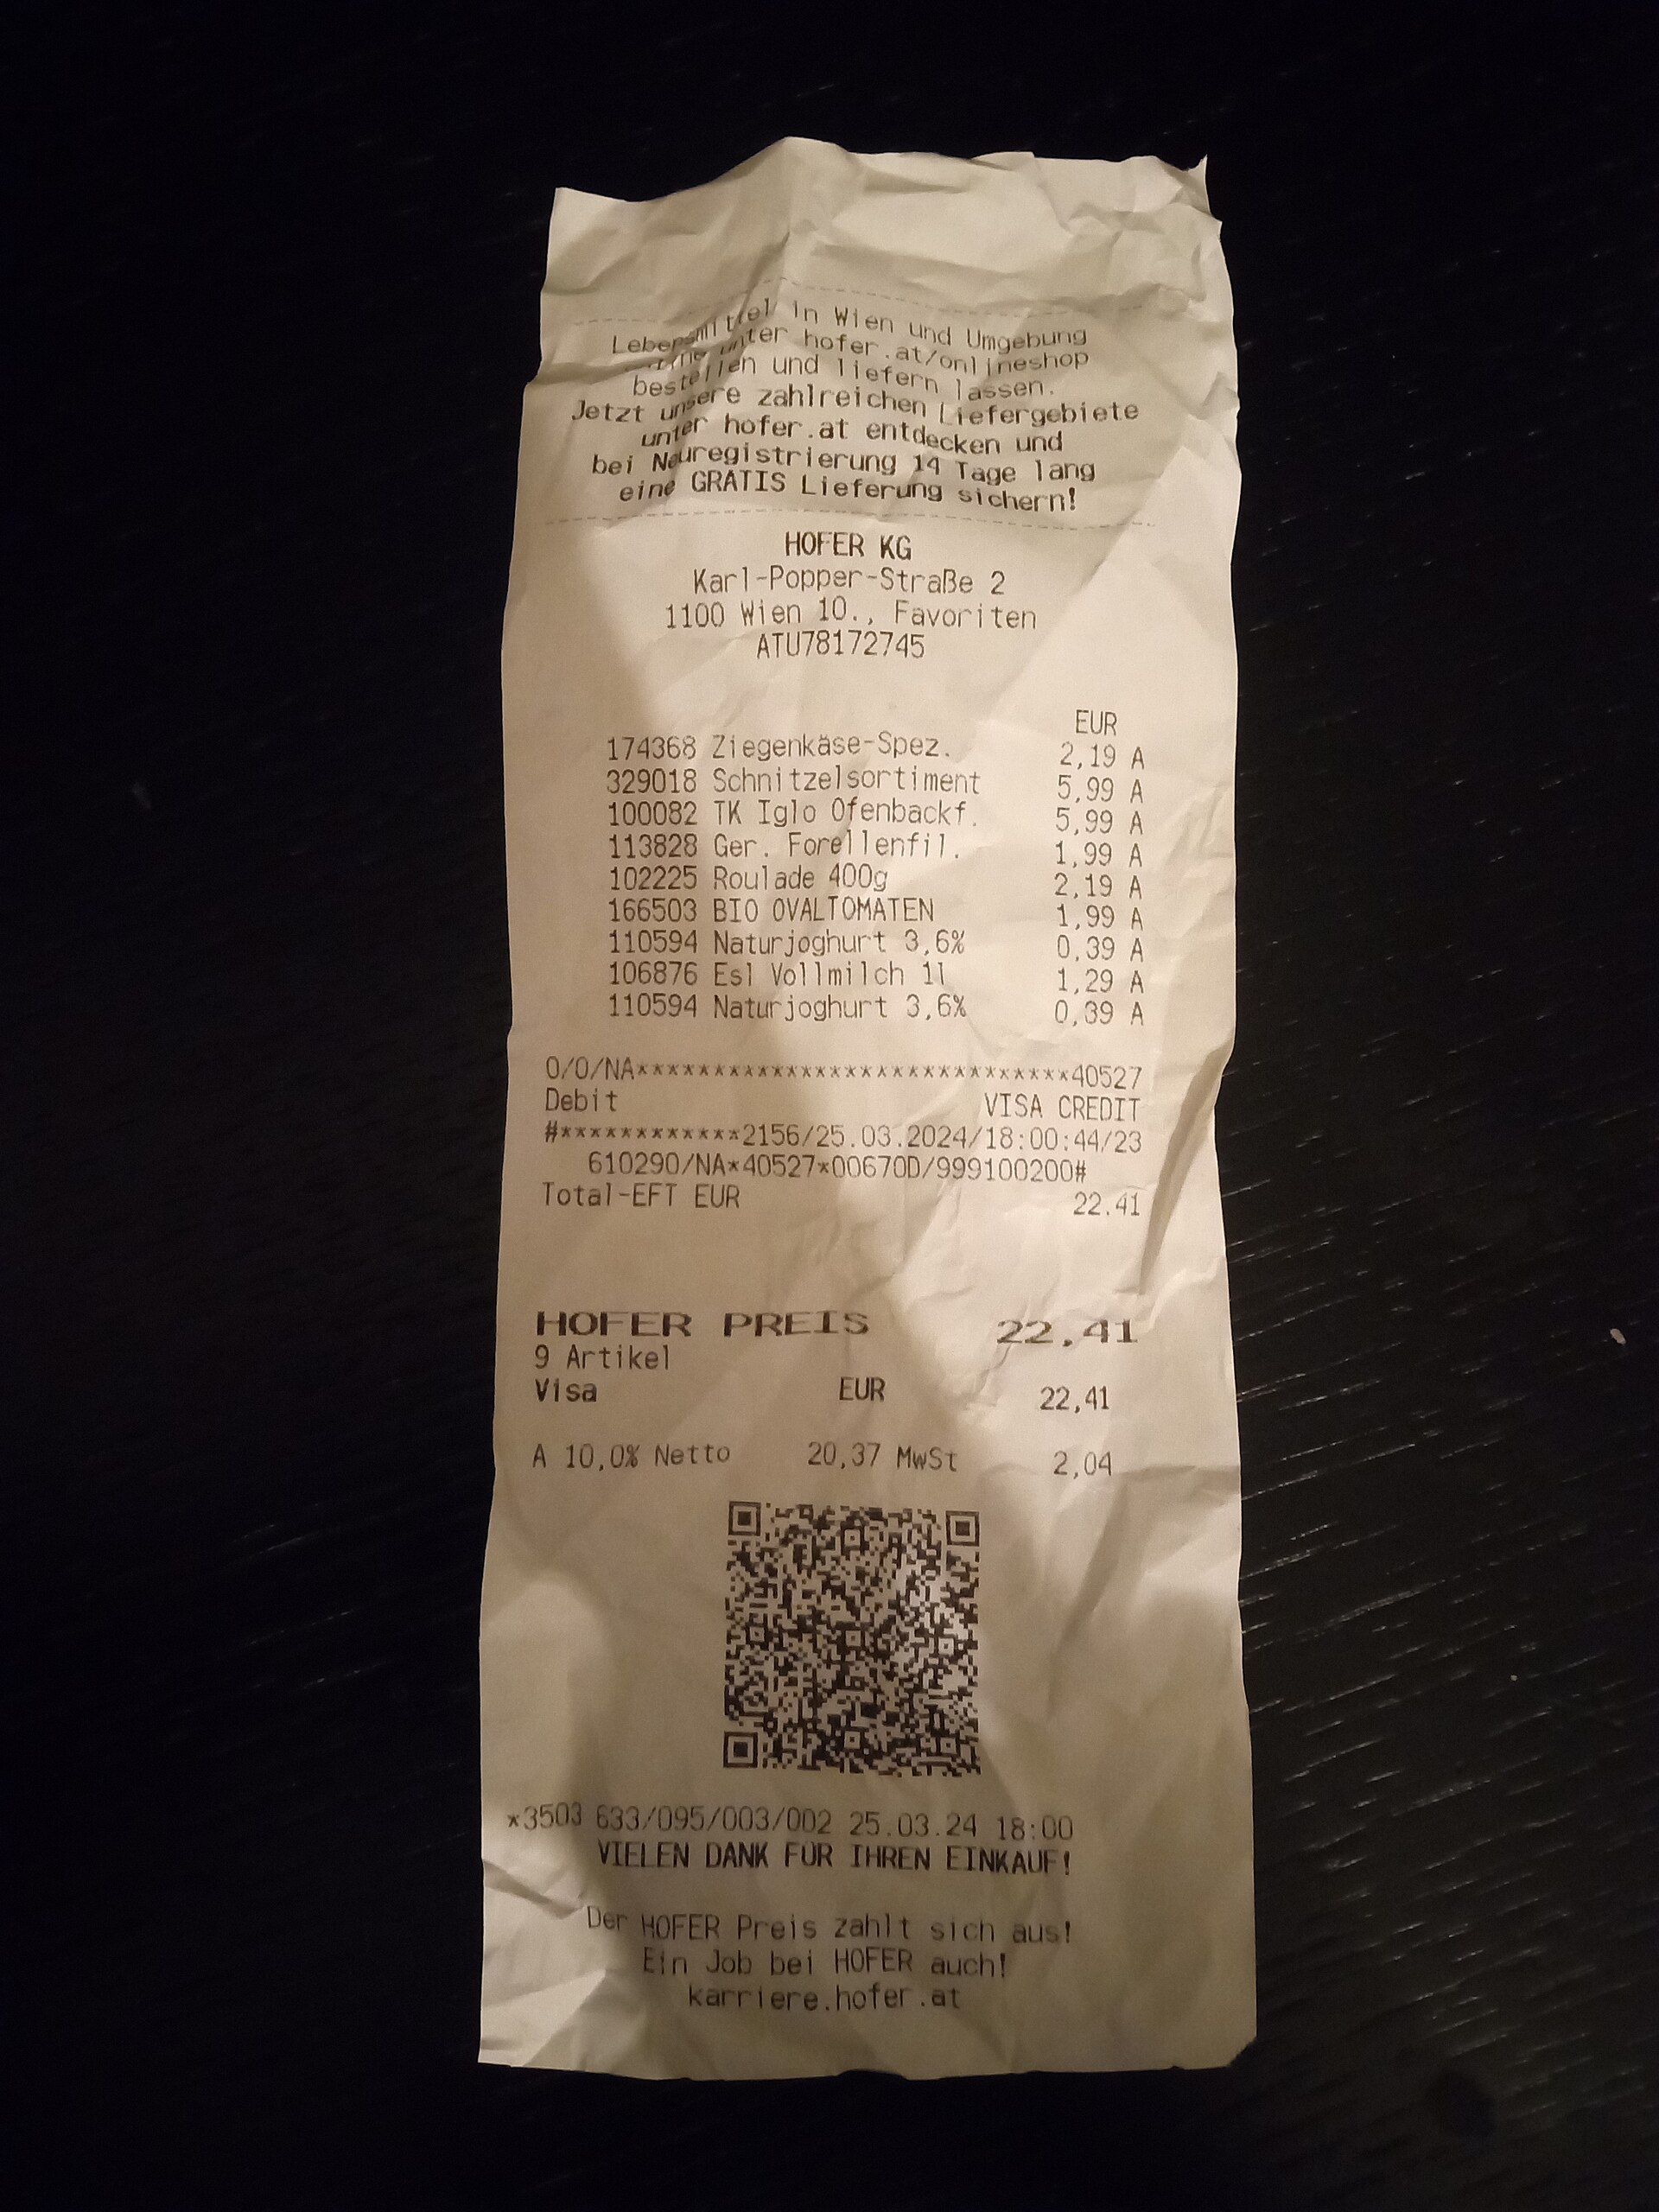
写真のレシートは価格が商品・日時・場所に結びつくことを示す文脈資料で、個人や国のインフレ率を証明しません。
CPIは自分の家計簿そのものではない
サウジ統計総局はCPIを固定された財・サービスの価格変化を測る統計指標と定義しています。特定のウェイトを持つ全体指標で、各家庭の支出を複製するものではありません。
公的指数は全体の文脈、自分の記録は自分の体験を理解するために使い、混同しません。
比較前の確認項目
定義と期間をそろえ、省いた要素を明示します。
- 期間は同じか。
- 名目か、手数料・税控除後か。
- 公的CPIか個人の買い物かごか。
- 元本・リターン保証を例から推測していないか。
- 流動性とリスクを別に見たか。
- 出典と確認日を記録したか。
まとめ
残高増加だけでは十分ではありません。同じ期間のインフレで調整し、手数料・税・リスクを別に確認します。高い数字を追うのではなく、購買力とデータの限界を読むことが目的です。
公的資料と本稿の範囲
- Saudi General Authority for Statistics — CPI Methodology and Quality Report
- European Central Bank — nominal and real interest rates
- Investor.gov — real return definition
- Grandmaster Huon / Wikimedia Commons — grocery receipt and CC0 record
2026年10月20日にサウジ統計総局のCPI方法論、欧州中央銀行、Investor.govを確認。現在のインフレ率は示さず、口座・預金・証券を推奨しません。