الثقافة المالية · التضخم والقوة الشرائية
زاد الرصيد، فهل زادت القوة الشرائية؟ افهم العائد الاسمي والحقيقي
طريقة تعليمية تفرّق بين نمو الرقم ونمو ما يستطيع شراؤه، مع مثال افتراضي وصيغة دقيقة وقائمة مراجعة بلا توصية استثمارية.
رقمان يجيبان عن سؤالين مختلفين
العائد الاسمي يصف تغير الرقم النقدي: إذا أصبح 10,000 ريال 10,400 ريال بعد سنة، فالنمو الاسمي 4%. أما العائد الحقيقي فيسأل عما إذا كانت القوة الشرائية قد نمت بعد تغير الأسعار. قد يرتفع الرصيد بينما يصبح شراء السلة نفسها أصعب.
هذا التفريق أداة لقراءة النتائج، لا حكمًا على منتج. الرسوم والضرائب والمخاطر والسيولة وشروط العقد أمور مستقلة، وقد تختلف باختلاف البلد والمنتج والحالة.
التقريب مفيد، والصيغة الدقيقة أوضح
للنسب الصغيرة يمكن تقريب العائد الحقيقي بطرح التضخم من العائد الاسمي. يشرح البنك المركزي الأوروبي الفكرة بهذه الصورة البسيطة. ولحساب أدق استخدم: (1 + العائد الاسمي) ÷ (1 + التضخم) − 1.
مثال افتراضي: نمو اسمي 4% وتضخم 3%. الطرح يعطي نحو 1%. الصيغة الدقيقة تعطي نحو 0.97%: 1.04 ÷ 1.03 − 1. الفرق صغير هنا، لكنه يكبر كلما ارتفعت النسب. المثال لا يمثل سعرًا أو عائدًا متاحًا في السوق.
- حوّل النسب إلى أعداد عشرية قبل الحساب.
- استخدم فترة زمنية واحدة للبسط والمقام.
- لا تخلط معدلًا سنويًا بتغير أسعار شهري.
- اكتب هل النتيجة قبل الرسوم والضرائب أم بعدها.
جرّبها بسلة مشتريات لا برقم مجرد
تخيّل سلة أسرية افتراضية كانت تكلف 1,000 ريال في بداية السنة. إذا ارتفع متوسط أسعار هذه السلة 3%، تصبح تكلفتها 1,030 ريال. وإذا نما مبلغ 1,000 ريال اسميًا 4% إلى 1,040 ريال، فالزيادة المتبقية بعد تغطية السلة 10 ريالات فقط، لا 40 ريالًا من القوة الشرائية.
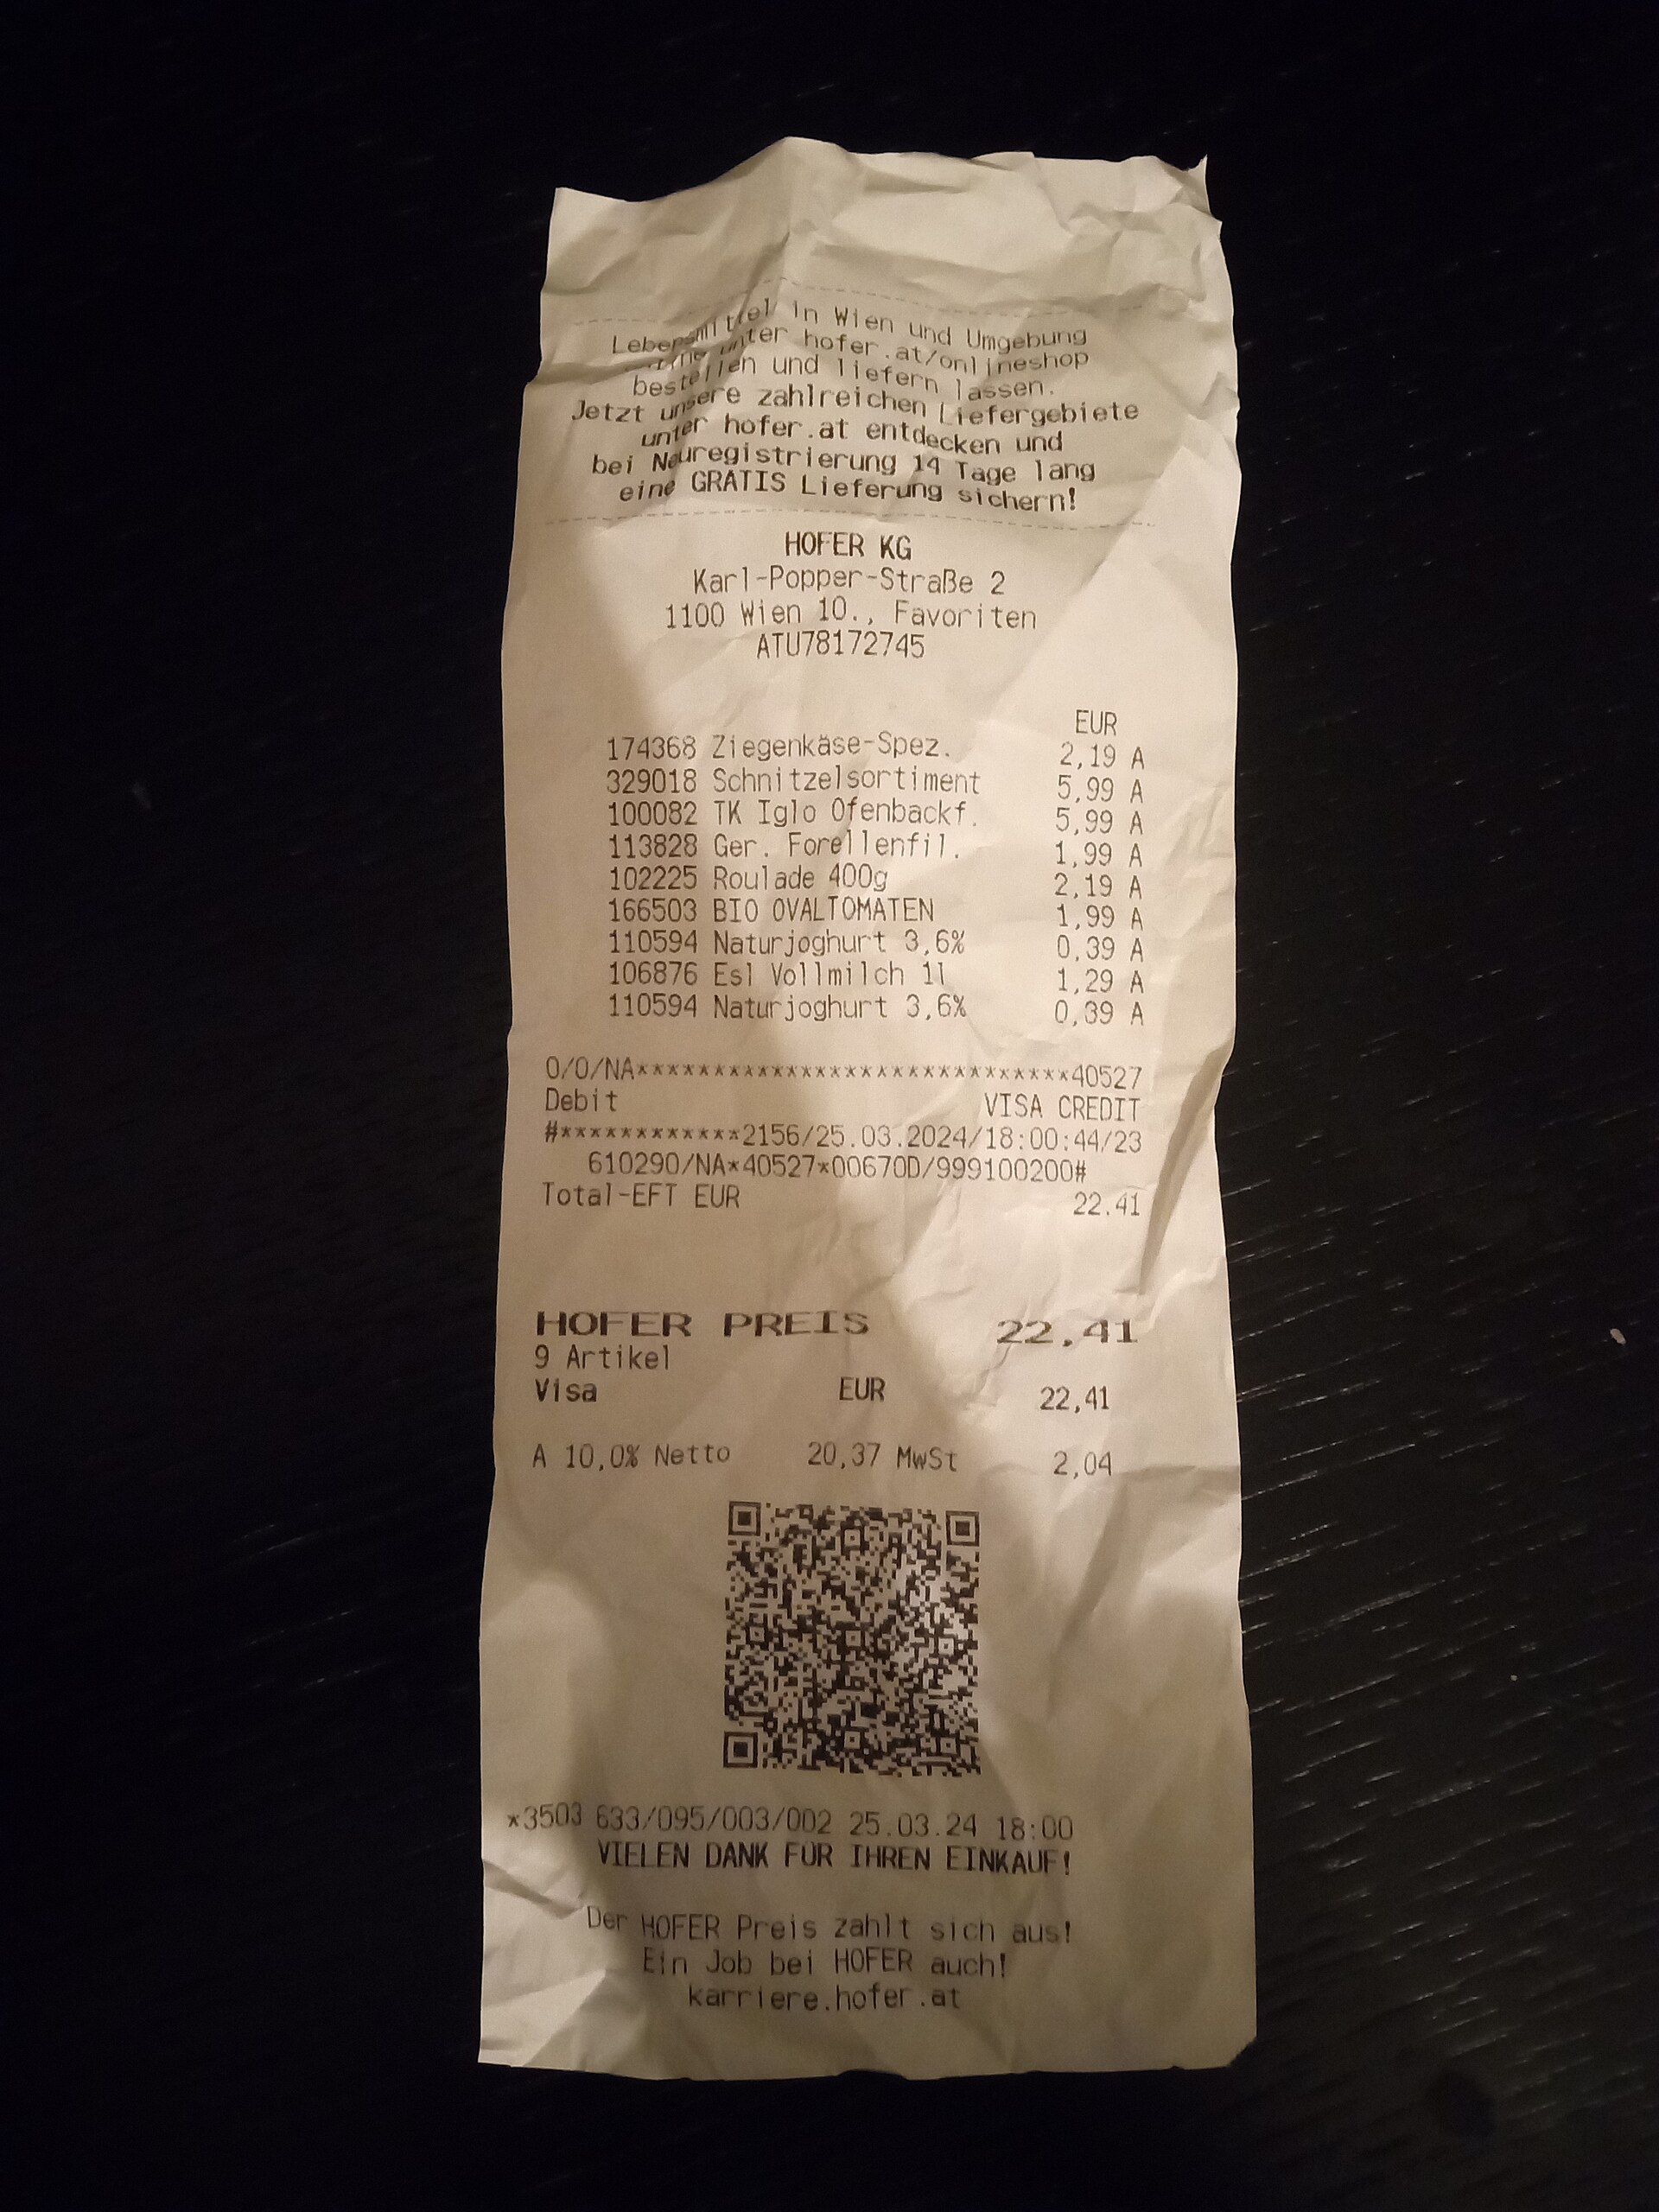
الإيصال في الصورة دليل بصري على أن الأسعار ترتبط بسلع محددة وزمن ومكان؛ لا يثبت معدل تضخم لشخص أو بلد. للمقارنة العملية، احتفظ بعينة متسقة من مشترياتك الأساسية مع احترام الخصوصية وعدم نشر بيانات الدفع.
مؤشر الأسعار ليس فاتورتك الشخصية
تعرف الهيئة العامة للإحصاء مؤشر أسعار المستهلك بأنه مقياس للتغير في أسعار سلة ثابتة من السلع والخدمات. إنه مؤشر إحصائي لسكان ونمط أوزان محدد، لا نسخة من إنفاق كل أسرة. أسرة ترتفع عليها الإيجارات قد تشعر بتغير مختلف عن أسرة تملك مسكنها، وكذلك تختلف أنماط النقل والغذاء.
لذلك استخدم الرقم الرسمي لفهم السياق العام، واستخدم سجل مصروفاتك لفهم تجربتك الخاصة. لا تستبدل أحدهما بالآخر، ولا تختَر شهرًا واحدًا لأنه يؤيد قصة مسبقة.
قائمة مراجعة قبل مقارنة أي عائد
المقارنة الجيدة تبدأ بتوحيد التعريفات والفترة، ثم تكشف ما استبعدته بدل أن تخفيه.
- ما الفترة نفسها لكل رقم؟
- هل العائد اسمي أم بعد الرسوم والضرائب؟
- هل التضخم رسمي للسياق العام أم تغير سلة أسرية خاصة؟
- هل رأس المال أو العائد مضمون؟ لا تفترض ذلك من المثال.
- هل تحتاج المال قريبًا؟ السيولة والمخاطر سؤالان منفصلان.
- هل المصدر يعرض رقمًا حيًا أم بيانات تاريخية؟ سجّل تاريخ التحقق.
الخلاصة: اسأل ماذا يشتري الرقم
زيادة الرصيد لا تخبر القصة كاملة. سجّل النمو الاسمي، ثم عدّله للتضخم على الفترة نفسها، ثم راجع الرسوم والضرائب والمخاطر بصورة منفصلة. الهدف ليس مطاردة رقم أعلى، بل قراءة النتيجة بلغة القوة الشرائية وحدود البيانات.
المصادر الرسمية ونطاق الاستخدام
- Saudi General Authority for Statistics — CPI Methodology and Quality Report
- European Central Bank — nominal and real interest rates
- Investor.gov — real return definition
- Grandmaster Huon / Wikimedia Commons — grocery receipt and CC0 record
تم التحقق في 20 أكتوبر 2026 من منهجية مؤشر أسعار المستهلك لدى الهيئة العامة للإحصاء، وشرح البنك المركزي الأوروبي، وتعريف Investor.gov. لا يستخدم المقال رقم تضخم آنيًا ولا يوصي بحساب أو وديعة أو ورقة مالية.