الادخار · صندوق الطوارئ
صندوق الطوارئ على ثلاث درجات: ابنِ مصدًّا ماليًا يناسب واقعك
بدل مطاردة رقم ضخم منذ اليوم الأول، قسّم الحماية المالية إلى ثلاث درجات واضحة: توقف الأزمة الصغيرة، تغطي شهرًا أساسيًا، ثم تتوسع وفق استقرار دخلك ومسؤولياتك.
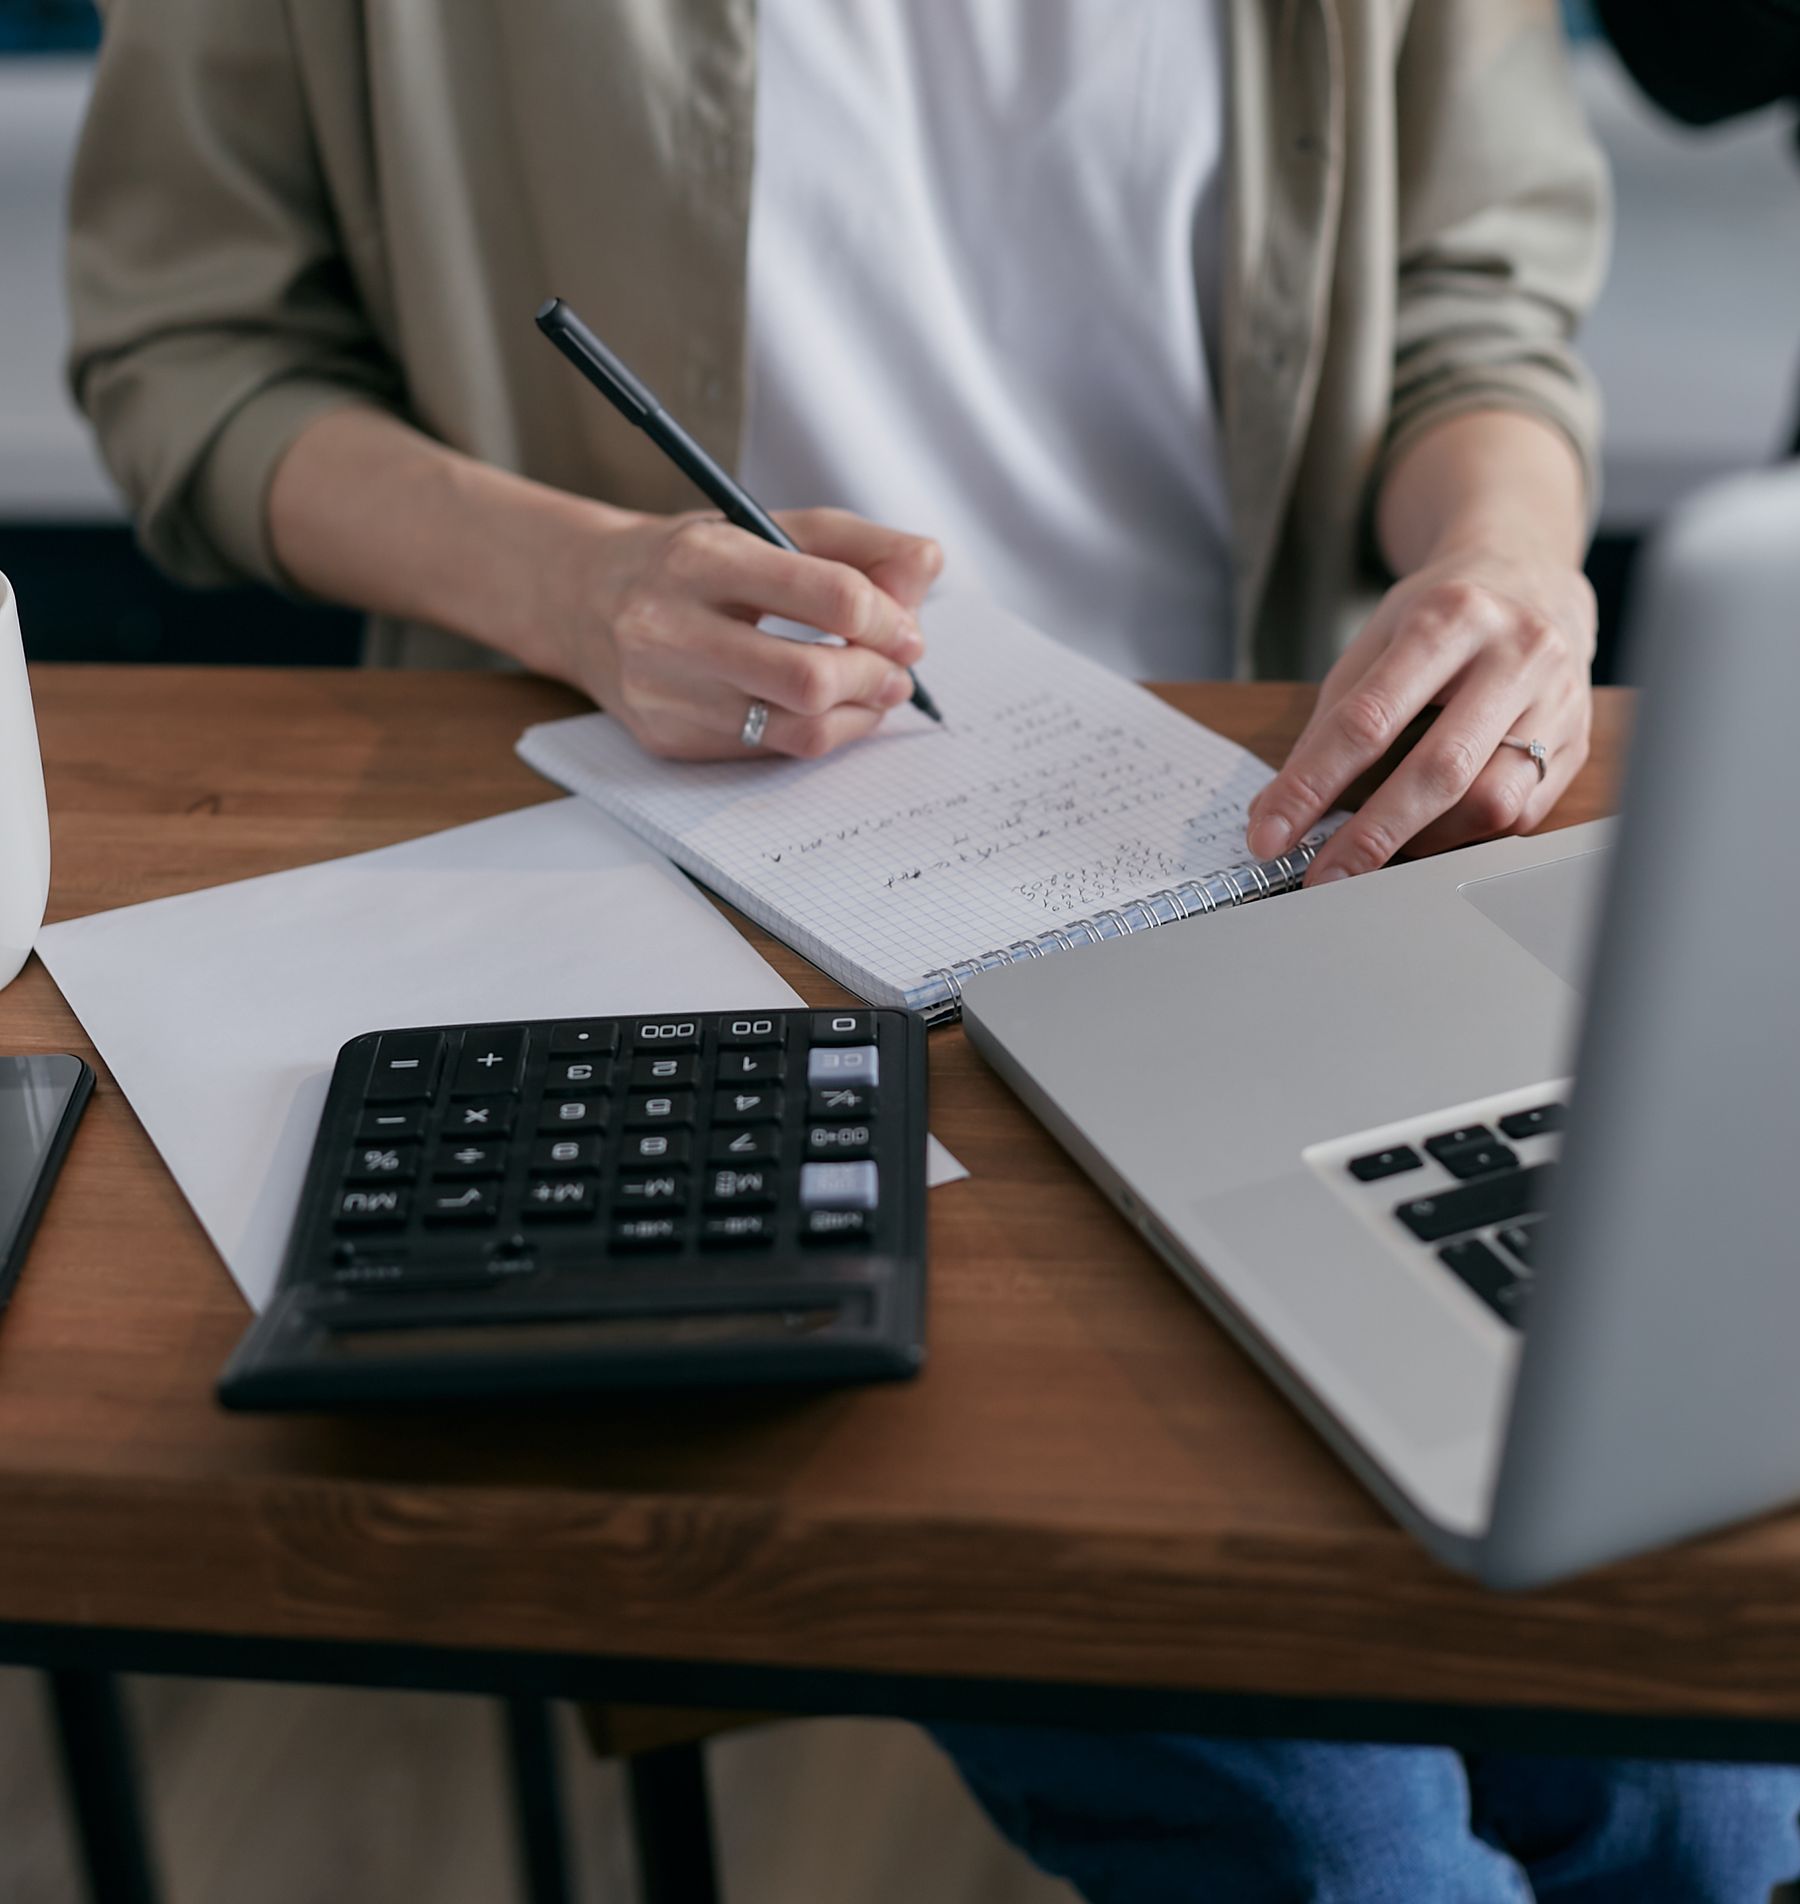
ابدأ بتكلفة طارئ واحد شائع في حياتك، مثل إصلاح منزلي أو تنقل ضروري.
احسب السكن والفواتير والغذاء والنقل والالتزامات الدنيا، لا كامل نمط الإنفاق.
وسّع المدة تدريجيًا وفق تقلب الدخل، عدد المعالين، التأمين، وسهولة خفض المصروفات.
ما صندوق الطوارئ؟ وما ليس هو؟
يعرّف مكتب الحماية المالية للمستهلك الأمريكي صندوق الطوارئ بأنه احتياطي نقدي مخصص لمصروف غير مخطط أو أزمة مالية، مثل إصلاح ضروري أو فاتورة مفاجئة أو انقطاع دخل. الفكرة الأساسية هي فصل «المفاجأة» عن المصروف الشهري المعتاد.
صندوق الطوارئ ليس محفظة نمو ولا فرصة لملاحقة عائد أعلى. وظيفته الأولى هي الإتاحة والوضوح وتقليل الحاجة إلى دين مكلف عند الصدمة. لذلك لا نقارن بين المنتجات أو نحدد أين يجب عليك وضع مالك؛ راجع شروط أي حساب ورسومه وإمكانية السحب لدى جهة مرخصة.
لماذا ثلاث درجات بدل رقم واحد؟
النصيحة الشائعة التي تقفز مباشرة إلى عدة أشهر قد تكون صحيحة كهدف بعيد، لكنها قد تبدو مستحيلة لمن يبدأ من الصفر أو يسدد التزامات. تقسيم الهدف يعطي كل مبلغ وظيفة. أول مبلغ يمنع أزمة صغيرة من التحول إلى دين. الدرجة الثانية تشتري وقتًا. الثالثة توسع المرونة.
هذه ليست صيغة شخصية أو ضمانًا للكفاية. قد يحتاج شخص ذو دخل موسمي أو مسؤوليات أسرية كبيرة إلى هامش مختلف عن موظف بدخل ثابت وتأمين واسع.
احسب الأساسيات بهدوء
ارجع إلى آخر شهرين أو ثلاثة واكتب ما لا تستطيع إيقافه بسرعة: السكن، الخدمات، الغذاء الأساسي، النقل للعمل، التأمين، الحد الأدنى للديون، والأدوية اللازمة. افصل ذلك عن السفر والهدايا والترقيات والمشتريات المؤجلة.
إذا كان الدخل متغيرًا، استخدم سيناريو متحفظًا بدل أفضل شهر. وإذا كانت بعض المصروفات سنوية، حوّلها إلى متوسط شهري حتى لا تختفي من الصورة.
- لا تعتبر بطاقة الائتمان صندوق طوارئ؛ هي قدرة اقتراض بشروط ورسوم.
- سمِّ الحالات التي يسمح فيها بالسحب قبل أن تحتاج المال.
- بعد الاستخدام، أعد البناء تدريجيًا بدل لوم نفسك.
- راجع الهدف عند تغير السكن أو العمل أو عدد المعالين.
أين تحفظه؟ أسئلة قبل اختيار المنتج
ابحث عن سهولة وصول مناسبة، ورسوم واضحة، وحدود السحب، وحماية الحساب، والجهة الرقابية. في السعودية، يشرف البنك المركزي السعودي على المؤسسات المالية الواقعة ضمن نطاقه، وتؤكد قواعد حماية المستهلك المالي على الشفافية والوعي والتخطيط. تحقق دائمًا من الجهة الرسمية ومن عقد المنتج بتاريخ قرارك.
تم التحقق من الروابط التنظيمية في 6 أغسطس 2026. لا يعرض هذا المقال سعرًا أو رسمًا أو عائدًا حاليًا، ولا يقيّم ملاءمة منتج لك.
روتين 15 دقيقة في يوم الراتب
حدّد تحويلًا صغيرًا قابلًا للاستمرار، ثم سجّل رصيد الدرجة الحالية فقط. عندما تكتمل، انتقل إلى التالية. لا تخلط الصندوق مع حساب المصروف اليومي إن كان ذلك يجعلك تنفقه بلا قصد، ولا تجعله صعب الوصول إلى درجة تعطل استخدامه في الطوارئ الحقيقية.
النجاح هنا ليس سرعة الوصول إلى رقم مثالي؛ بل وجود نظام يعرف لماذا يدخر، ومتى يستخدم المال، وكيف يعيد بناءه.
أداة اختيارية: دفتر ميزانية ورقي
قد يساعد الدفتر الورقي على حصر المصروفات الأساسية وتسجيل تقدم الدرجات الثلاث. الرابط بحث فئة في Amazon.sa؛ لا نعرض سعرًا أو توفرًا ولا نوصي بمنتج بعينه.
تصفّح دفاتر الميزانيةAffiliate link · As an Amazon Associate I earn from qualifying purchases.
المصادر وحدود المحتوى
- U.S. Consumer Financial Protection Bureau — Emergency fund guide
- CFPB — Emergency Savings and Financial Security research report
- Saudi Central Bank — Financial Consumer Protection Principles and Rules
تم التحقق من المصادر في 6 أغسطس 2026. المحتوى تعليمي عام، وليس نصيحة مالية أو استثمارية أو ضريبية أو قانونية.